


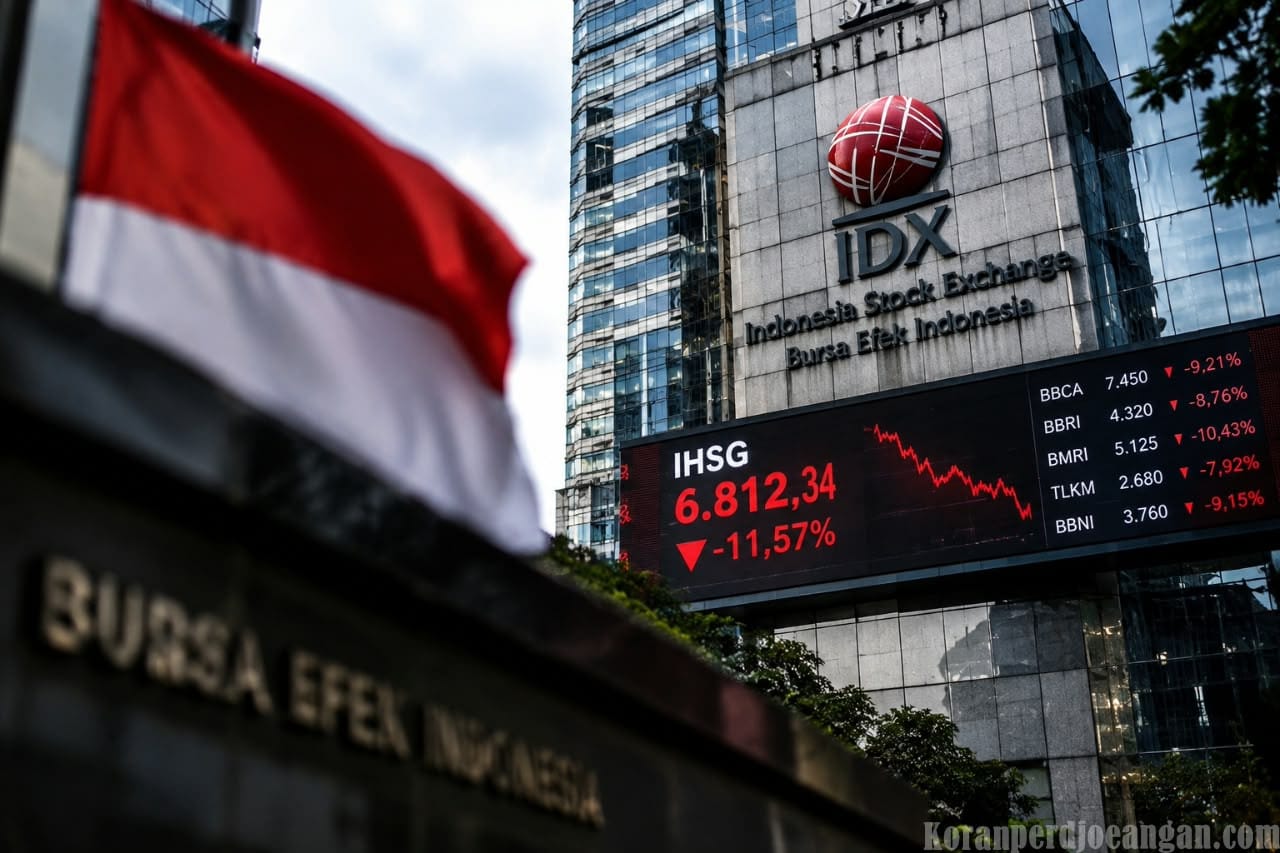
JAKARTA – MSCI atau Morgan Stanley Capital International merupakan salah satu penyedia indeks saham global yang menjadi acuan penting bagi investor institusi di seluruh dunia. Karena banyak dana investasi menggunakan indeks MSCI sebagai tolok ukur, setiap perubahan yang berkaitan dengan indeks ini dapat memengaruhi aliran dana ke pasar saham, termasuk Indonesia.
Untuk memahami pengaruhnya, kita perlu mengetahui bahwa MSCI memiliki indeks tersendiri, seperti MSCI Indonesia dan MSCI Emerging Markets. Indeks tersebut mencakup saham-saham yang memenuhi kriteria tertentu, seperti kapitalisasi pasar, likuiditas, dan jumlah saham yang tersedia untuk diperdagangkan publik.
Ketika MSCI mengubah bobot suatu saham atau mengeluarkannya dari indeks, manajer investasi yang mengikuti indeks tersebut mungkin perlu menyesuaikan portofolionya. Jika banyak dana melakukan penyesuaian secara bersamaan, transaksi yang terjadi bisa bernilai besar dan memengaruhi harga saham.
Mekanisme inilah yang membuat MSCI memiliki pengaruh terhadap pergerakan pasar. Ketika permintaan meningkat, harga saham berpotensi naik. Sebaliknya, jika tekanan jual meningkat dan tidak diimbangi permintaan beli yang cukup, harga dapat turun.
Meskipun MSCI tidak menyusun Indeks Harga Saham Gabungan (IHSG), pengaruhnya tetap dapat terasa pada indeks tersebut. Saham-saham berkapitalisasi besar yang mengalami tekanan jual dapat menyeret IHSG, sementara kekhawatiran investor juga bisa meluas ke saham lain yang tidak masuk indeks MSCI.
Pengaruh MSCI menjadi semakin besar ketika persoalannya menyangkut klasifikasi pasar suatu negara. Status sebagai Emerging Market menempatkan Indonesia dalam kelompok pasar berkembang yang menjadi acuan investasi berbagai dana global.
Pada Oktober 2026, MSCI mengumumkan konsultasi mengenai usulan perubahan klasifikasi Indonesia dari Emerging Market menjadi Standalone Market. Usulan ini berkaitan dengan kekhawatiran mengenai transparansi struktur kepemilikan saham, dugaan perdagangan terkoordinasi, dan kemajuan reformasi pasar modal.
Salah satu persoalan penting adalah free float, yaitu jumlah saham yang tersedia untuk diperdagangkan oleh publik. Jika struktur kepemilikan saham sulit dipetakan secara akurat, investor akan menghadapi kesulitan dalam menilai likuiditas dan menentukan besarnya investasi yang layak ditempatkan pada suatu saham.
Bagi investor global, transparansi dan kepercayaan merupakan faktor penting selain potensi keuntungan. Mereka membutuhkan informasi kepemilikan yang jelas, mekanisme perdagangan yang dapat dipercaya, serta aturan pasar yang konsisten agar dapat berinvestasi dalam jumlah besar.
Jika perubahan klasifikasi Indonesia benar-benar diterapkan, dana yang mengikuti indeks terkait mungkin harus meninjau kembali kepemilikannya atas saham Indonesia. Namun, bukan berarti seluruh investor asing otomatis keluar karena sebagian tetap dapat berinvestasi berdasarkan fundamental perusahaan dan strategi masing-masing.
Situasi ini memperlihatkan bahwa pengaruh MSCI bukan sekadar persoalan masuk atau keluarnya saham dari indeks. Penilaian terhadap kualitas dan aksesibilitas pasar Indonesia juga dapat memengaruhi persepsi investor terhadap risiko berinvestasi di Tanah Air.
Dampaknya terhadap IHSG dapat muncul melalui dua jalur. Pertama, perubahan alokasi dana yang secara langsung memengaruhi permintaan dan penawaran saham. Kedua, perubahan sentimen yang mendorong investor mengurangi risiko pada portofolionya secara lebih luas.
Namun, penurunan harga saham tidak selalu berarti fundamental perusahaan memburuk. Perusahaan dengan bisnis sehat dan prospek laba yang baik pun dapat mengalami tekanan harga ketika investor melakukan penjualan secara besar-besaran.
Sebaliknya, masuknya saham ke dalam indeks atau meningkatnya bobotnya dapat mendorong permintaan dari dana tertentu, tetapi tidak otomatis menjamin harga saham akan terus naik. Pergerakan harga tetap dipengaruhi valuasi, kondisi ekonomi, likuiditas, dan perilaku investor.
Karena itu, investor perlu membedakan antara fundamental perusahaan dan faktor teknis pasar. Fundamental mencerminkan kualitas bisnis serta prospek keuntungan, sedangkan perubahan indeks dan arus dana dapat memengaruhi harga saham dalam jangka pendek maupun menengah.
Dalam menghadapi isu MSCI, investor perlu mencermati perkembangan kebijakan resmi, arus dana asing, pergerakan saham berkapitalisasi besar, serta reformasi transparansi dan free float. Penting pula membedakan antara usulan perubahan, hasil konsultasi, dan keputusan final karena masing-masing memiliki konsekuensi berbeda.
Faktor lain seperti nilai tukar rupiah, suku bunga, pertumbuhan ekonomi, dan kinerja perusahaan juga tidak boleh diabaikan. Semua faktor tersebut dapat memperkuat atau mengurangi dampak yang ditimbulkan oleh perubahan sentimen terhadap MSCI.
Pada akhirnya, besarnya pengaruh MSCI menunjukkan bahwa pasar modal Indonesia sangat terhubung dengan pergerakan modal global. Keputusan indeks dapat memengaruhi aliran dana, sementara penilaian terhadap kualitas pasar turut menentukan bagaimana investor internasional memandang Indonesia.
MSCI memang tidak menentukan nilai fundamental perusahaan dan tidak mengendalikan IHSG secara langsung. Namun, karena indeksnya menjadi acuan bagi banyak investor, perubahan kebijakannya dapat memengaruhi permintaan saham dan kepercayaan pasar secara signifikan. (*)


